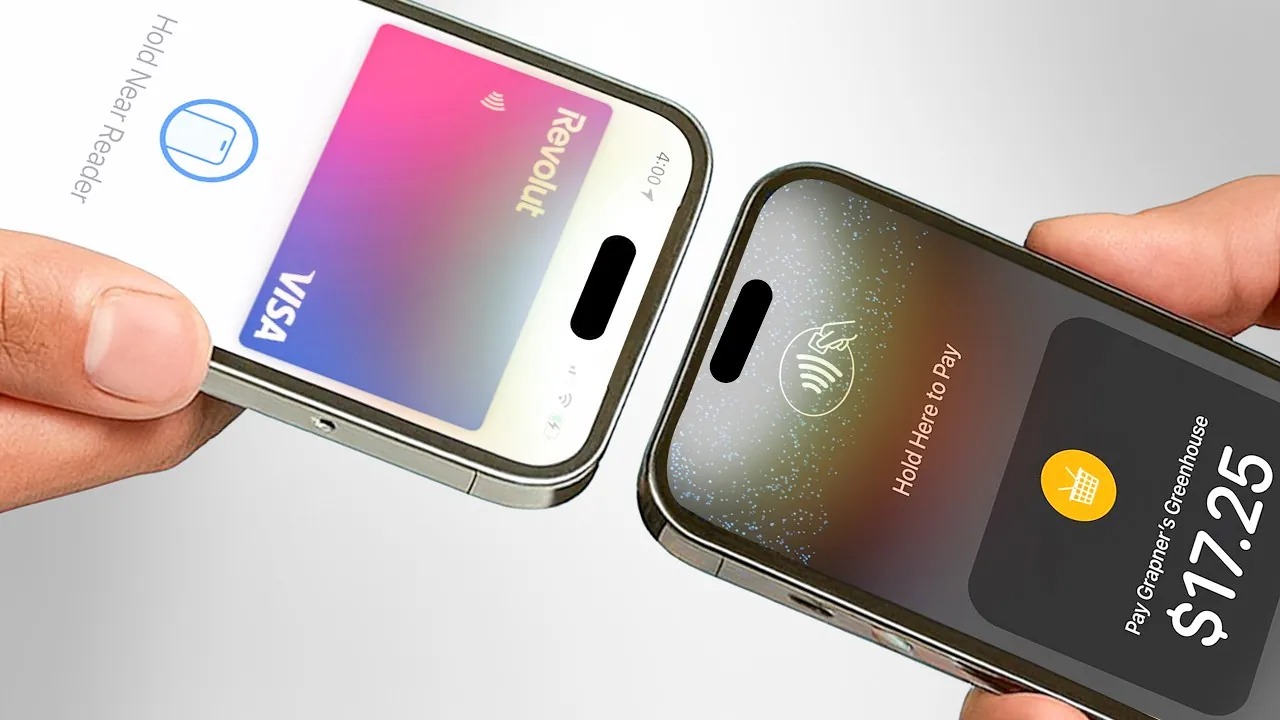
IT之家 9 月 30 日消息,根据 TechCrunch 的报道,苹果于当地时间周二在印度正式启动了 Apple Pay 服务。首个合作银行为 Axis 银行,该行是印度第三大私营银行。在印度市场,国家支持的统一支付接口(UPI)长期占据主导地位,经过多年延迟后,苹果终于将这项支付服务带到了这个世界人口最多的国家。
初期提供的服务范围较为局限,Apple Pay 仅支持 Axis 银行符合条件的 Visa 和万事达卡,暂不支持印度本土的 RuPay 支付网络。此外,只有已适配的商户和支付终端才能受理该服务。
印度广泛使用的统一支付接口(UPI)系统允许消费者无需银行卡即可在银行账户间进行即时转账;相比之下,Apple Pay 仍基于银行卡,需要各发卡机构和支付基础设施服务商分别完成对接,因此大规模推广的难度更高。知情人士透露,苹果提出的商务合作条件,已成为印度几家大型银行谈判中的关键障碍。
知情人士指出,苹果希望从每笔交易中收取约 20 个基点(0.2%)的手续费。而整个支付环节的利润空间仅为 40 至 50 个基点(0.4%-0.5%),这笔费用将分走相当一部分收益。相关人士表示,这一收费模式与 Apple Pay 在其他市场的商业逻辑基本一致。一位知情人士向 TechCrunch 透露,由于商务条款谈判仍在进行,印度住房开发金融公司银行、印度工业信贷投资银行以及印度国家银行信用卡均不会在本次首发阶段支持 Apple Pay。
IT之家注意到,Apple Pay 进入的印度支付市场,与美国及其他高度依赖银行卡的经济体存在显著差异。印度数字支付的蓬勃发展主要依托政府背书的统一支付接口(UPI)系统,用户可直接在不同银行账户间划转资金。
印度绝大多数数字支付交易通过 UPI 完成,扫码从银行账户直接扣款已成为当地人的日常习惯。相反,Apple Pay 初期瞄准的只是规模较小的银行卡支付市场。
即便如此,Apple Pay 仍有望吸引印度不断增长的 iPhone 用户群体。这些用户通常收入较高,更倾向于使用高端信用卡。尽管 UPI 占据市场主导地位,但这类用户的存在,使各银行难以忽视 Apple Pay 服务。
即使 Apple Pay 最终成为小众业务,从商业收益角度看,印度市场对苹果仍具有重要价值。知情人士表示,这家 iPhone 制造商可通过收取交易手续费,找到另一条路径,将印度日益扩大的 iPhone 用户基数转化为收入。
知情人士介绍,上线初期,符合条件的 Axis 银行用户可将本人信用卡添加到苹果钱包应用中,既可在线上购物时使用 Apple Pay 付款,也能在适配终端上完成非接触式刷卡支付。
知情人士表示,如果一台支付终端所属的独立支付服务商已完成适配,即可受理 Apple Pay;但若另一台终端的收单银行尚未开通该服务,交易则会失败。这意味着在初期推广阶段,即使持有支持卡片的用户,也可能遇到部分商户无法付款的情况,受理状况参差不齐。
此次上线进一步完善了苹果在印度持续扩张的业务版图。苹果一直在当地扩大 iPhone 销售规模、推进本地生产建设以及拓展线下零售门店。根据 Counterpoint 研究机构此前发布的报告,按销售金额统计,2025 年苹果在印度智能手机市场的份额达到 28%,上一年为 23%。
印度目前承担全球约四分之一的 iPhone 产能。印度《商业标准报》上个月援引一名印度政府官员的消息称,未来五年内,这一占比可能进一步提升至 30%-35%。
评论(5)
想了解更多覆盖中超、英超、西甲等20余个主流联赛的实时积分榜与赛程数据。相关内容,尽在赛事数据查询。
2015年8月25日下午5:00赛事数据查询围绕每场比赛更新速度不超过30秒,确保数据与官方源同步。不断创新,回应用户的真实需求。
2015年8月25日下午5:00